
谈“股票配资发财”,常见叙事是:有杠杆就能更快抵达收益。但辩证地说,杠杆并不凭空制造alpha,只是把波动账单提前寄来。监管与行业报告多次提醒:高杠杆会提升清算与流动性风险敞口。若缺少可执行的风险评估机制,所谓“发财”更可能变成“被迫退出”。相比之下,ETF更像方向盘——它以规则化的指数/组合运作方式,为投资者提供交易便利与分散效应;但ETF并不免疫风险,尤其在科技股风格轮动与市场流动性收缩时,买卖价差与跟踪偏离也会显性化。
从权威研究看,ETF结构的透明度与机制优势被广泛讨论。例如Securities and Exchange Commission(SEC)在ETF相关材料中长期强调:投资者必须理解工具结构、流动性与交易成本,而不是只看短期涨跌。参考:SEC关于ETF运作与披露的公开资料(SEC.gov)。
科技股的价格往往由“叙事 + 预期 + 估值”共同驱动。辩证地看,强叙事不是坏事,但如果行情解读评估只停留在“看起来会涨”,就容易在预期兑现时遭遇回撤。更稳健的做法是把交易信心建立在可量化的链条上:先判断风险偏好与资金流,再校准盈利兑现路径与估值弹性,最后用情景分析设定止损与仓位约束。
比如,面对利率预期、汇率与供应链周期,科技股的估值往往对折现率敏感;当宏观预期反转,市场会用更高的折现率重新定价。此时,单纯盯住“龙头是否继续创新高”会形成认知偏差。把“行情解读评估”拆成:基本面(增长与利润率)、市场面(成交与换手、资金净流入)、制度面(指数成分与再平衡节奏),才能更贴近真实定价。
不少投资者在意“平台客户评价”,但要避免只看情绪化好评。辩证的筛选方式是:把评价拆成可验证的要点——是否清晰披露费用与规则?是否在波动时提供合理的风险提示?资金通道与保证金机制是否与合同条款一致?当交易出现极端行情,平台是否提供明确的处置流程?这些往往比“客服态度好”更能反映风险评估机制的硬实力。
同样重要的是,投资者应关注平台是否提供情景化的风险教育与压力测试提示。权威机构(如IOSCO、各交易所的投资者教育材料)普遍强调,杠杆产品与复杂金融工具需要更高质量的风险披露与适当性管理。参考:IOSCO投资者保护与披露相关原则(IOSCO官网)。
把“敢”和“久”区分开:敢,是你愿不愿意在不确定中行动;久,是你能不能在不确定里持续不失速。对科技股策略而言,交易信心不该来自单次盈利,而应来自重复的验证:入场前的假设、仓位纪律、退出规则、以及对错误的修正速度。对ETF策略而言,也要把跟踪误差、流动性与交易成本纳入风险评估机制;在波动放大时,价差会吞噬一部分收益。
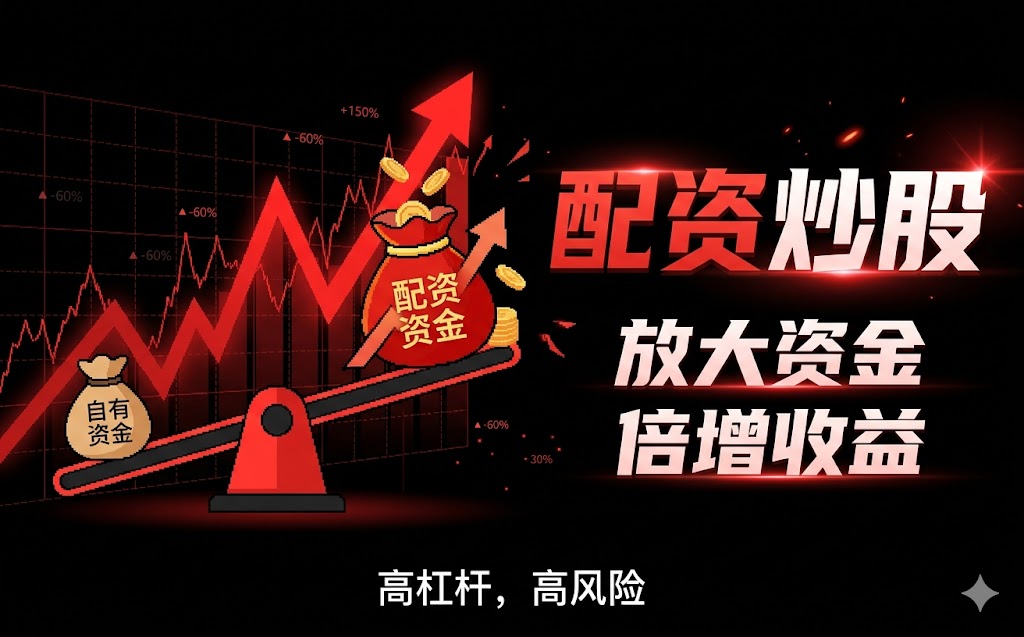
回到“股票配资发财”的核心矛盾:杠杆让收益曲线更陡,也让风险曲线更陡。若风险评估机制只是口头承诺,交易信心就会变成“越涨越加仓、越跌越扛单”的情绪陷阱。相反,若用ETF作为结构化工具,并在行情解读评估中持续校准预期,再结合严格的仓位与退出纪律,才更可能把机会留到下一次。
把选择写进流程里,比把希望写进口号里更重要。辩证地看市场:收益来自边际改进,不来自幻想“永远上涨”。
配资与ETF并不是敌人,但适用条件不同。配资更像高强度体能训练,要求你理解清算机制与波动承压;ETF更像日常训练,强调结构化配置与交易成本控制。科技股是高波动赛道,“故事”与“数据”都要,但更要用行情解读评估把两者对齐。最后,平台客户评价要用于验证风控与流程,而非替代你的判断。交易信心来自机制与纪律的叠加,而不是来自情绪的共振。
真实市场从不保证路径,你需要的是可执行的风险评估机制与可复盘的交易信号。这样,才可能在涨的时候不盲从,在跌的时候不失控。
互动问题:你更倾向用ETF做科技股核心仓位,还是用配资做短期博弈?你做行情解读评估时,最依赖哪一类数据:资金面、估值,还是基本面?当平台客户评价两极分化,你会如何验证其风控细节?你有没有一套可复盘的交易信心流程(入场假设-退出规则)?在科技股波动放大时,你会如何调整仓位与止损边界?
评论
文章把配资和ETF比作“加速器/方向盘”,很直观。尤其强调杠杆不产生alpha,只会提前寄来波动账单,这点对科技股叙事行情很有警醒。
我认同“行情解读评估要拆开看”,基本面、市场面、制度面三段式更可执行。单盯龙头创新高确实会被预期兑现后的重定价打脸。
“检查风险/流动性/规则/证据”的清单很实用。科技股和ETF在极端成交下价差与跟踪偏离会显性化,不能只看短期收益曲线。
喜欢文中提到把平台客户评价当作验证风控流程的线索,而不是替代判断。更关注费用披露、清算处置和情景化压力提示,这才对得起风险评估机制。