
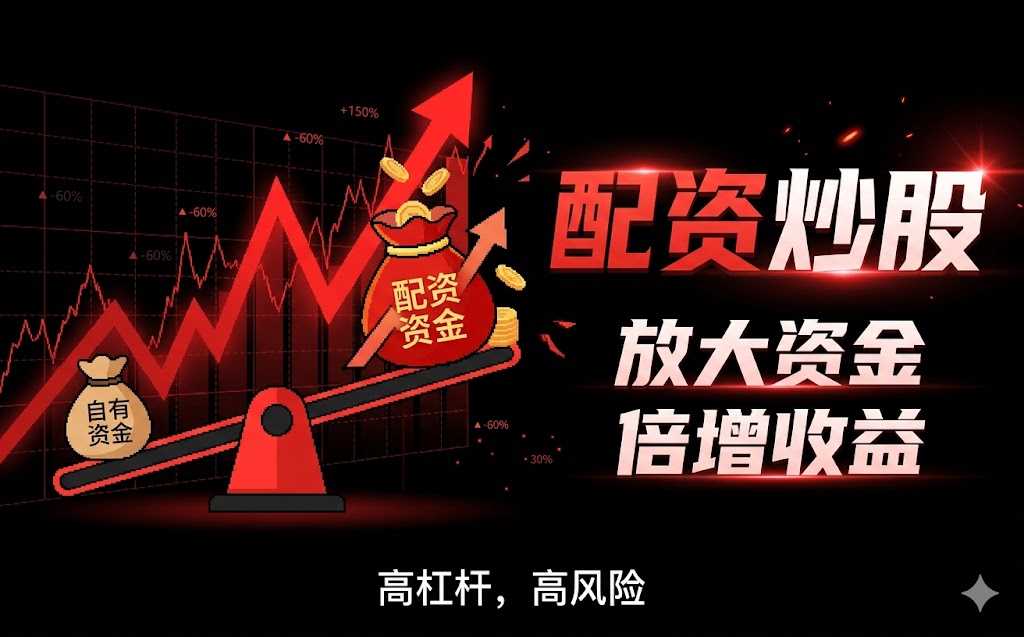
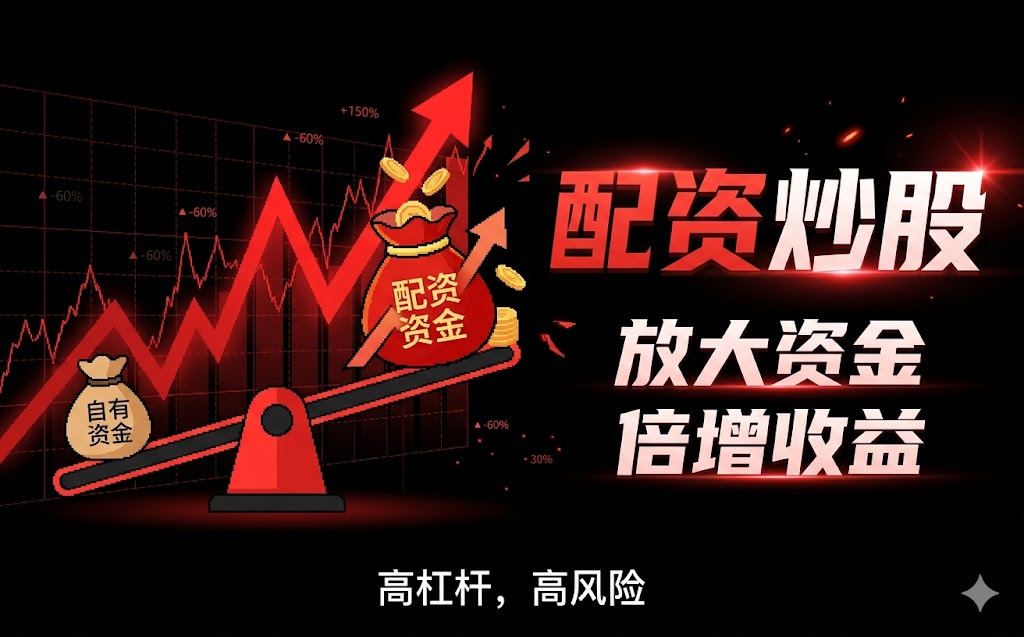
讨论股市融资平台,关键不是叠加更多杠杆,而是把决策从“感觉”迁移到“可验证的数据链路”。AI 与大数据的价值在于:把融资可行性拆成可观测指标,例如保证金覆盖率、回撤速度、流动性厚度、交易拥挤度以及跨市场相关性。平台若能持续抓取订单簿深度、资金流入/流出、期权隐含波动率等信号,就能在风险尚未放大前提前触发约束:降低配资额度、调整杠杆倍数或收紧入场条件。
更高阶的做法是“模型+规则”双轨:模型负责给出概率风险分布,规则负责兜底执行。比如,当情绪指标异常上行而成交结构变差时,平台不必等到指数下跌才处置;它可以直接对策略做参数重置,让杠杆与仓位随风险概率动态收缩。
配资策略调整的核心,是把“收益优化”拆成三个环节:入场、持有、退出。AI 可以在入场阶段用特征工程筛掉高不确定性样本:新闻情绪与价格动量如果出现背离,往往意味着追涨盘脆弱;此时应降低初始杠杆或缩短持有窗口。在持有阶段,重点监控回撤率与波动率的联动,避免只盯涨跌方向。
在退出阶段,优化往往体现在“纪律”而非“猜顶”。例如设定基于波动率调整的止盈/止损带,并引入再平衡频率:当市场表现进入震荡区间,模型可降低交易频次,减少滑点与冲击成本;当流动性突然改善,再允许更积极的仓位配置。
以纳斯达克为参照,投资者情绪波动常常先于价格“显性化”。在科技与成长因子占比更高的环境里,情绪指标对估值重估更敏感。大数据可把情绪拆成可量化维度:新闻热度的扩散速度、社媒讨论的情绪倾向、期权市场的风险溢价变化、以及资金在不同行业ETF之间的迁移路径。
当情绪由乐观转向谨慎,市场表现未必立即崩塌,但通常会出现“结构性先行”:领先板块回撤、成交集中度上升、做多方的平均持仓时长缩短。AI 可以利用时序模型捕捉这种过渡期的信号组合,从而给出更稳健的配资策略调整建议。
历史经验提醒我们:收益优化不能建立在单一指标上。最常见的问题是过度依赖某个热度指数或单次波动率读数,忽视了流动性与相关性变化。当市场结构发生切换,模型特征可能“失效”,若缺乏数据漂移监测与回测校验,就会出现策略在真实环境中反向放大风险。
因此,建议建立三道防线:一是数据质量与漂移检测;二是多情景回测(牛/熊/震荡/跳空);三是风险预算管理,把最大可承受回撤写进策略参数。你会发现真正提升长期收益的,是更好的风控与更少的误判,而不是短期的高胜率。
把上述逻辑落到执行上,可以从以下要点开始:先定义收益目标与风险预算,然后用AI生成“风险概率分层”,最后把分层映射到杠杆、仓位与交易频率。这样即使情绪波动加剧,系统也能维持稳定的风险暴露。
当你将AI与大数据用于“提前折现风险”,股市融资平台与配资策略才会真正从工具变成体系,从而在纳斯达克这类情绪敏感市场里更从容应对波动。
你准备优先优化哪部分?
回复选项编号(1-4)或补充你的看法即可。
FQA
1)Q:AI能完全替代风控吗?A:不能。模型提供概率与建议,规则与人工审核负责兜底,尤其在政策与流动性突变时。
2)Q:配资策略调整的最小可行指标是什么?A:建议从保证金覆盖率、回撤速度、成交结构(集中度/深度)三类信号起步。
3)Q:纳斯达克的情绪指标要怎么用?A:用“情绪-结构-波动率”的组合验证,避免只看新闻热度;并进行滚动回测。
评论
文章把“中心思想”落到风控和数据链路上很赞,不是追求更多杠杆,而是用保证金覆盖率、回撤速度、流动性厚度这些可观测指标提前触发约束。我也认同模型必须有规则兜底。
我喜欢它把配资拆成入场、持有、退出,还强调退出更多是纪律而非猜顶:波动率调整止盈止损、震荡期降低交易频次减少滑点和冲击成本,这些都更贴近实战。
纳斯达克视角那段很有启发:情绪未必立刻导致价格崩塌,但会先体现在结构性变化,比如领先板块回撤、成交集中度上升、持仓时长缩短。用时序模型捕捉过渡信号也合理。
最打动的是“别让模型变成单一指标幻觉”,提到数据漂移监测和多情景回测(牛熊震荡跳空)。把最大可承受回撤写进风险预算,我觉得比追短期胜率更重要。